

Índice de contenidos
- ¿Por qué las inmobiliarias están alcanzadas por el régimen de prevención?
- El marco normativo aplicable a las inmobiliarias
- ¿Cuáles son las principales obligaciones de una inmobiliaria frente a la UIF?
- 3.1. Implementar un sistema de prevención
- 3.2. ¿Cuándo debe una inmobiliaria conocer a su cliente?
- 3.3. ¿Cuándo debe identificarse al beneficiario final?
- 3.4. Monitoreo de las operaciones
- 3.5. Conservación de la documentación
- 3.6. Reporte de operaciones sospechosas (ROS)
- 3.7. Capacitación del personal
- 3.8. Consecuencias del incumplimiento
- Cuadro comparativo: Cambio de Paradigma en la Normativa UIF
- Conclusión
- Preguntas Frecuentes (FAQ)
- Normativa consultada
Introducción
El mercado inmobiliario constituye uno de los sectores que, por las características de las operaciones que intermedia, puede presentar riesgos de ser utilizado para canalizar activos provenientes de actividades ilícitas o para facilitar maniobras vinculadas con la financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva (LA/FT/FP). La adquisición, venta o locación de inmuebles suele involucrar operaciones de elevado valor económico, diversidad de intervinientes y estructuras jurídicas complejas, circunstancias que justifican la aplicación de medidas preventivas específicas.
En la República Argentina, el régimen de prevención del lavado de activos y la financiación del terrorismo tiene su fundamento en la Ley N.º 25.246 y sus modificatorias, que establece el marco jurídico general, determina quiénes son sujetos obligados y atribuye a la Unidad de Información Financiera (UIF) facultades reglamentarias para dictar las normas necesarias destinadas a regular las medidas y procedimientos que cada categoría de sujeto obligado debe implementar.
En ejercicio de esas facultades, la UIF dictó la Resolución UIF N.º 43/2024, que reemplazó el régimen anterior aplicable al sector inmobiliario y adecuó las obligaciones de los agentes y corredores inmobiliarios matriculados a los estándares internacionales promovidos por el Grupo de Acción Financiera Internacional (GAFI), incorporando un enfoque basado en riesgos (EBR) como eje central del sistema preventivo.
Sin embargo, cumplir con la normativa no consiste únicamente en conocer el contenido de una resolución o disponer de documentación formal. La eficacia del sistema depende de que cada inmobiliaria logre implementar procedimientos acordes con los riesgos propios de su actividad, capacite a su personal, documente las decisiones adoptadas y conserve evidencia suficiente para demostrar que las medidas previstas por la normativa se aplican de manera efectiva.
En este artículo se analizan las principales obligaciones que la normativa vigente impone a las inmobiliarias, su fundamento jurídico y las principales cuestiones prácticas que deben considerarse para implementar un sistema de prevención adecuado.
1. ¿Por qué las inmobiliarias están alcanzadas por el régimen de prevención?
La prevención del lavado de activos constituye una política pública desarrollada a partir de compromisos internacionales asumidos por la República Argentina para proteger la integridad del sistema económico y financiero frente a la utilización de fondos provenientes de delitos.
Dentro de ese esquema, la Ley N.º 25.246 identifica determinadas personas y actividades que, por su exposición al riesgo, deben colaborar con el sistema preventivo. Estas personas son denominadas sujetos obligados y tienen el deber de implementar medidas destinadas a identificar riesgos, conocer a sus clientes, conservar documentación y reportar aquellas operaciones que, luego del análisis correspondiente, puedan resultar sospechosas.
Entre esas categorías se encuentran los agentes o corredores inmobiliarios matriculados y las sociedades cuyo objeto sea el corretaje inmobiliario, incorporados por el artículo 20 de la Ley N.º 25.246 y alcanzados por la reglamentación específica dictada por la UIF.
Es importante destacar que la normativa no presume que una operación inmobiliaria sea ilícita, ni transforma al corredor inmobiliario en un organismo de investigación. Su función consiste en implementar un sistema de prevención razonable y proporcional a los riesgos de su actividad, obteniendo información suficiente para conocer a sus clientes, comprender la naturaleza de las operaciones en las que interviene y detectar situaciones que puedan apartarse del comportamiento esperado.
Esta aclaración resulta particularmente relevante porque uno de los errores más frecuentes consiste en considerar que el cumplimiento normativo se limita a solicitar determinada documentación al cliente. En realidad, la normativa exige un proceso mucho más amplio, orientado a administrar riesgos y a adoptar decisiones fundadas sobre la base de la información obtenida.
La Resolución UIF N.º 43/2024 refleja precisamente ese cambio de paradigma. Mientras que los regímenes anteriores estaban orientados principalmente al cumplimiento formal de determinadas obligaciones documentales, el régimen vigente adopta un enfoque basado en riesgos (EBR), mediante el cual cada sujeto obligado debe identificar, evaluar, administrar y mitigar los riesgos propios de su actividad. La resolución explica expresamente que este cambio responde a la evolución de los estándares internacionales del GAFI y procura concentrar los esfuerzos preventivos allí donde exista una mayor exposición al riesgo de lavado de activos y financiación del terrorismo.
En consecuencia, dos inmobiliarias pueden encontrarse sujetas a las mismas obligaciones legales, pero requerir mecanismos de prevención diferentes según el volumen de operaciones que realizan, el perfil de sus clientes, las zonas geográficas en las que actúan, los servicios que prestan o los canales mediante los cuales desarrollan su actividad.
2. El marco normativo aplicable a las inmobiliarias
El régimen argentino de prevención del lavado de activos, la financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva se estructura sobre una jerarquía normativa claramente definida.
- En primer lugar, la Ley N.º 25.246 y sus modificatorias establece el marco legal del sistema, define los sujetos obligados, determina las obligaciones generales que les resultan aplicables y atribuye a la Unidad de Información Financiera (UIF) las facultades necesarias para reglamentar su implementación.
- En ejercicio de esas facultades reglamentarias, la UIF dicta las resoluciones que desarrollan las medidas y procedimientos específicos que deben observar las distintas categorías de sujetos obligados. Para el sector inmobiliario, la norma actualmente vigente es la Resolución UIF N.º 43/2024, que regula las obligaciones de los agentes y corredores inmobiliarios matriculados y de las sociedades cuyo objeto sea el corretaje inmobiliario.
La resolución incorpora un enfoque moderno de cumplimiento basado en riesgos, alineado con los estándares internacionales del Grupo de Acción Financiera Internacional (GAFI). Ello implica abandonar una visión centrada exclusivamente en el cumplimiento formal de requisitos documentales para adoptar un modelo orientado a comprender los riesgos propios de cada organización y aplicar medidas de prevención proporcionales a ellos.
En consecuencia, la implementación de un sistema de prevención no consiste en cumplir una lista de requisitos de manera mecánica, sino en desarrollar un conjunto de políticas, procedimientos y controles que permitan administrar los riesgos a los que se encuentra expuesta cada inmobiliaria en función de las características de su actividad.
3. ¿Cuáles son las principales obligaciones de una inmobiliaria frente a la UIF?
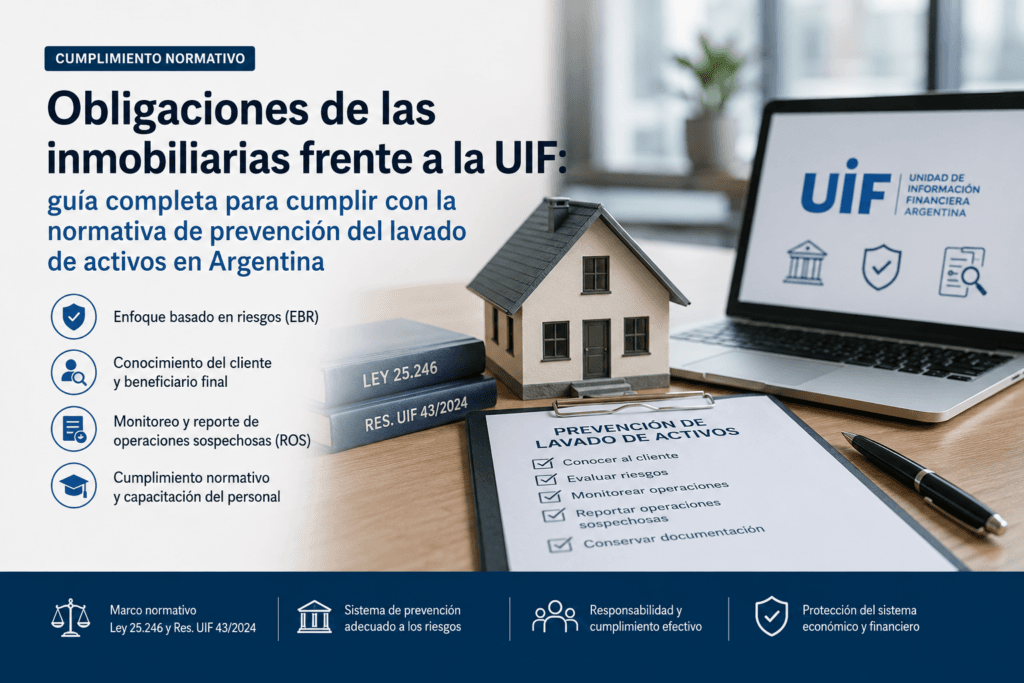
La Resolución UIF N.º 43/2024 establece un conjunto de obligaciones que las inmobiliarias alcanzadas deben cumplir como parte de un sistema integral de prevención del lavado de activos, la financiación del terrorismo y la financiación de la proliferación de armas de destrucción masiva (LA/FT/FP).
Estas obligaciones deben aplicarse durante toda la relación comercial con el cliente y adecuarse al nivel de riesgo que presente cada operación, conforme al enfoque basado en riesgos previsto por la normativa.
En términos generales, una inmobiliaria debe:
- implementar un sistema de prevención;
- conocer adecuadamente a sus clientes;
- identificar al beneficiario final cuando corresponda;
- monitorear las operaciones;
- conservar la documentación respaldatoria;
- reportar las operaciones sospechosas;
- capacitar periódicamente a su personal.
A continuación, se desarrollan cada una de estas obligaciones.
3.1. Implementar un sistema de prevención
Toda inmobiliaria alcanzada debe contar con un sistema de prevención diseñado de acuerdo con las características de su actividad y los riesgos a los que se encuentra expuesta.
El sistema debe desarrollarse conforme al enfoque basado en riesgos, de modo que las medidas de prevención resulten proporcionales al perfil de los clientes, al tipo de operaciones y a los riesgos identificados.
Entre sus principales componentes se encuentran:
- políticas y procedimientos internos;
- autoevaluación de riesgos;
- medidas de debida diligencia;
- monitoreo de operaciones;
- conservación de documentación;
- programas de capacitación;
- designación del Oficial de Cumplimiento, cuando corresponda.
No alcanza con disponer de un manual de prevención. La inmobiliaria debe poder demostrar que los procedimientos previstos se aplican efectivamente y que existen registros que acreditan su cumplimiento.
3.2. ¿Cuándo debe una inmobiliaria conocer a su cliente?
Antes de iniciar una relación comercial o intervenir en una operación alcanzada por la normativa, la inmobiliaria debe aplicar medidas de debida diligencia para identificar y verificar la identidad del cliente, comprender el propósito de la relación comercial y obtener la información necesaria para elaborar su perfil.
La intensidad de esas medidas dependerá del riesgo asociado al cliente y a la operación.
La debida diligencia no finaliza con la identificación inicial. La información deberá mantenerse actualizada cuando cambien las circunstancias del cliente o de la operación.
En la práctica, no se trata únicamente de solicitar documentación, sino de obtener información suficiente para comprender quién es el cliente y verificar que la operación resulte consistente con su perfil.
3.3. ¿Cuándo debe identificarse al beneficiario final?
Cuando el cliente actúe a través de una sociedad, un fideicomiso u otra estructura jurídica, la inmobiliaria deberá identificar a la persona humana que, en última instancia, ejerce el control o resulta beneficiaria de esa entidad.
Esta obligación busca evitar que estructuras jurídicas complejas oculten la identidad de quienes realmente participan en la operación.
💡 Ejemplo práctico: si el comprador de un inmueble es una sociedad anónima, normalmente no será suficiente identificar al representante legal que firma la documentación. También deberá identificarse a la persona humana que ejerce el control final de esa sociedad, conforme a los criterios previstos por la normativa.
3.4. Monitoreo de las operaciones
El conocimiento del cliente no finaliza cuando comienza la relación comercial. Las operaciones deben monitorearse para verificar que sean coherentes con el perfil del cliente y con la información obtenida durante la debida diligencia.
Cuando una operación presente características inusuales o inconsistencias que no puedan justificarse razonablemente, la inmobiliaria deberá profundizar su análisis de acuerdo con los procedimientos previstos en su sistema de prevención.
Monitorear no implica investigar al cliente, sino verificar que la operación resulte consistente con la información disponible y detectar situaciones que requieran un análisis adicional.
3.5. Conservación de la documentación
La normativa exige conservar la documentación obtenida durante la aplicación de las medidas de debida diligencia y aquella que respalde las decisiones adoptadas en el marco del sistema de prevención.
Mantener legajos de clientes completos, actualizados y ordenados facilita el cumplimiento de las obligaciones legales y permite acreditar la correcta implementación de los controles ante una eventual supervisión de la UIF.
3.6. Reporte de operaciones sospechosas (ROS)
Cuando, luego del análisis correspondiente, una operación reúna las características previstas por la Ley N.º 25.246 y la Resolución UIF N.º 43/2024 para ser considerada sospechosa, la inmobiliaria deberá presentar un Reporte de Operación Sospechosa (ROS) ante la Unidad de Información Financiera.
No toda operación inusual debe reportarse automáticamente. La normativa exige analizar previamente las circunstancias del caso, la documentación reunida y las explicaciones brindadas por el cliente.
En otras palabras, la inmobiliaria debe analizar primero y reportar después, cuando existan fundamentos suficientes para considerar que la operación puede resultar sospechosa.
3.7. Capacitación del personal
La capacitación constituye un componente esencial del sistema de prevención. Quienes intervienen en la actividad deben conocer las obligaciones aplicables y los procedimientos internos de la organización.
Un programa de capacitación periódico permite aplicar correctamente las medidas de debida diligencia, detectar señales de alerta y fortalecer el funcionamiento del sistema de prevención.
3.8. Consecuencias del incumplimiento
El incumplimiento de las obligaciones previstas por la Ley N.º 25.246 y por la Resolución UIF N.º 43/2024 puede dar lugar a sanciones administrativas por parte de la Unidad de Información Financiera, sin perjuicio de las responsabilidades que pudieran corresponder en cada caso.
Por ello, el cumplimiento no debe entenderse como un requisito meramente formal. Implementar un sistema de prevención eficaz y mantener evidencia de su funcionamiento constituye la mejor herramienta para gestionar los riesgos y acreditar el cumplimiento de la normativa.
Como puede observarse, estas obligaciones no funcionan de manera aislada, sino que integran un sistema de prevención que debe aplicarse de forma continua y proporcional a los riesgos propios de la actividad inmobiliaria.
4. Cuadro comparativo: Cambio de Paradigma en la Normativa UIF
| Aspecto | Regímenes Anteriores | Régimen Vigente (Res. UIF 43/2024 – Estándar GAFI) |
| Eje del modelo | Cumplimiento formal y acreditación de documentación. | Enfoque Basado en Riesgos (EBR). |
| Gestión preventivo-operativa | Mismas exigencias documentales estandarizadas. | Medidas proporcionales al perfil de clientes, operaciones y zonas. |
| Rol del Sujeto Obligado | Verificación documental pasiva. | Identificación, autoevaluación, administración y mitigación activa. |
| Acreditación ante la UIF | Entrega de manuales o recopilación de papeles. | Demostración de efectividad con registros y análisis fundados. |
Conclusión
El cumplimiento de las obligaciones previstas por la Ley N.º 25.246 y la Resolución UIF N.º 43/2024 no debe entenderse como una carga meramente administrativa. La normativa propone un modelo de gestión basado en riesgos que requiere conocer adecuadamente a los clientes, comprender las operaciones en las que interviene la inmobiliaria y documentar las decisiones adoptadas durante todo el proceso.
Implementar un sistema de prevención eficaz supone mucho más que disponer de un manual o recopilar documentación. Requiere integrar políticas, procedimientos, capacitación, monitoreo y registros que permitan demostrar que las medidas previstas por la normativa se aplican de manera efectiva y proporcional a los riesgos de la actividad.
Una adecuada implementación no sólo contribuye al cumplimiento del marco legal vigente, sino que fortalece la transparencia, la organización interna y la gestión de riesgos de la inmobiliaria.
Preguntas Frecuentes (FAQ)
¿El corredor inmobiliario debe investigar penalmente a sus clientes?
No. La normativa aclara que no se presume la ilicitud de una operación ni se transforma al corredor en un organismo de investigación. Su función es implementar medidas preventivas para conocer al cliente y detectar inconsistencias respecto a su perfil.
¿Basta con pedir fotocopia del DNI y armar el legajo para cumplir la norma?
No. El cumplimiento normativo bajo la Resolución UIF N.º 43/2024 exige un proceso de gestión de riesgos continuo que abarca la debida diligencia, el monitoreo, la identificación del beneficiario final y el análisis fundado antes de resolver un reporte de operación sospechosa.
¿Debo reportar a la UIF cualquier operación inusual de forma inmediata?
No toda operación inusual debe reportarse automáticamente. La normativa requiere que la inmobiliaria analice las circunstancias, evalúe las explicaciones y documentación respaldatoria presentada por el cliente, y reporte únicamente cuando existan fundamentos para considerar la operación como sospechosa.
Normativa consultada
- Ley N.º 25.246 y sus modificatorias.
- Decreto reglamentario vigente de la Ley N.º 25.246.
- Resolución UIF N.º 43/2024.
- Resoluciones de la UIF de aplicación general a los sujetos obligados vigentes al momento de publicación del presente artículo.